 Hussain Quraish
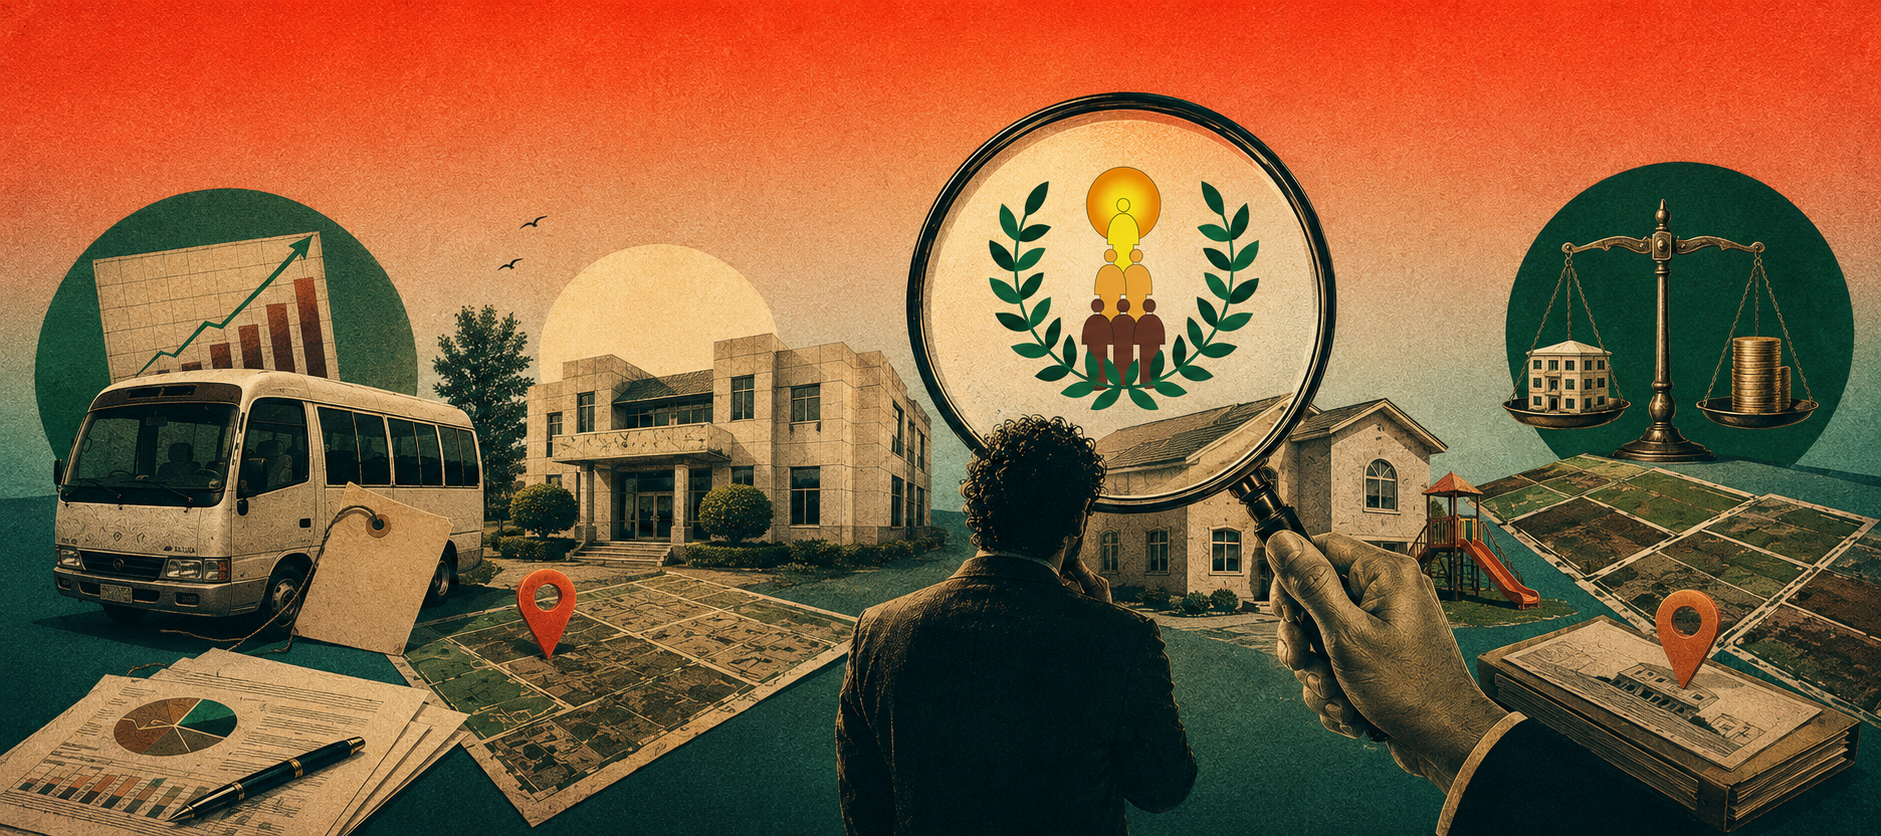
خلال الفترة الأخيرة، تتابعت إعلانات تخص ممتلكات جمعية الصفا الخيرية بصفوى: مزايدة لبيع أربع حافلات نوع كوستر، وطرح مبنى روضة ورود الصفا للتأجير، إضافة إلى ما سبق ذلك من طرح أرض في حي الربوة للبيع بالمزايدة، وأرض أخرى تُعرف بأرض أجيال، تتكون من أربع قطع تتجاوز مساحتها الإجمالية 12 ألف متر مربع، مطروحة للاستثمار طويل الأجل. هذا التتابع في الإعلانات يفتح الباب أمام سؤال مشروع لا علاقة له بالتشكيك، وإنما بمبدأ الحوكمة نفسه: ما الرؤية التي تحكم هذه القرارات مجتمعة؟
بيع أصل أو تأجيره ليس بحد ذاته مؤشرًا على خلل إداري. قد يكون القرار الأنسب اقتصاديًا إذا سبقه تقييم مالي مستقل يثبت أن كلفة الاحتفاظ بالأصل أعلى من عائد التخلي عنه. لكن عندما تتكرر عمليات التصرف بالأصول خلال فترة زمنية متقاربة، يصبح من حق المشتركين والمجتمع أن يعرفوا ما إذا كانت هذه القرارات جزءًا من خطة إعادة هيكلة واضحة لمحفظة أصول الجمعية، أم أنها استجابات منفصلة لكل حالة على حدة دون إطار عام يجمعها.
الأسئلة التي يفترض أن تكون إجاباتها متاحة للمشتركين تشمل: ما العائد المتوقع من كل أصل قبل طرحه للبيع أو التأجير، وما البدائل التي درستها الإدارة قبل الوصول إلى قرار التصرف، وهل توجد خطة لإحلال أصول استثمارية جديدة محل الأصول التي يجري بيعها، وأين تذهب حصيلة هذه العمليات بعد استلامها. هذه الأسئلة ليست خارجة عن السياق، بل هي جوهر ما يُفترض أن تجيب عنه أي مؤسسة أهلية بنت جزءًا من مقدراتها عبر عقود من دعم المجتمع وتبرعات المحسنين.
من المهم التذكير أن الأصل في المؤسسة غير الربحية ليس رقمًا في قائمة موجودات، وإنما رأس مال مجتمعي تراكم عبر سنوات طويلة. ولهذا فإن الفارق بين مجلس إدارة يتعامل مع الأصل باعتباره عبئًا يُستبعد، ومجلس إدارة يتعامل معه باعتباره قاعدة يُبنى عليها دخل مستدام، هو فارق جوهري في فلسفة الإدارة، لا في تفصيل إجرائي بسيط. وتزداد أهمية هذا الفارق حين نعلم أن جمعية الصفا نفسها تضع ضمن أهدافها المعلنة الوصول إلى التمويل الذاتي واستثمار مقدراتها بالطرق المتاحة، وهو ما يجعل السؤال عن المشروعات الاستثمارية الجديدة التي تقابل الأصول المتصرف فيها سؤالًا منطقيًا لا يمكن تجاوزه.
إذا كانت الحافلات قد بيعت لأنها أصبحت عبئًا تشغيليًا، فهذا مبرر مفهوم من حيث المبدأ، لكنه يحتاج إلى بيان اقتصادي يوضح حجم الوفر الفعلي. وإذا كان تأجير الروضة قرارًا استثماريًا بديلاً عن تشغيلها المباشر، فقد يكون قرارًا سليمًا، لكن ينبغي أن يُعرف كيف سيحقق هذا التأجير قيمة أكبر من الخدمة المباشرة التي كانت تقدمها. وإذا بيع عقار كأرض الربوة، فإن السؤال الأهم يتعلق بمصير حصيلة البيع: هل تحولت إلى أصل آخر بعائد أفضل، أم بقيت في صورة سيولة تُستهلك تدريجيًا دون أن تحل محل الأصل الذي فُقد؟
النجاح الإداري في هذا السياق لا يُقاس بالقدرة على تحويل الممتلكات إلى نقد بسرعة وكفاءة إجرائية، بل بالقدرة على تحويلها إلى مصادر دخل مستدامة تخدم أهداف الجمعية على المدى الطويل. وكان من المتوقع أن يقدم مجلس إدارة بحجم وتاريخ جمعية الصفا رؤية استثمارية متكاملة تشمل خطة واضحة لمحفظة الأصول، ودراسات جدوى منشورة تشرح أساس كل قرار احتفاظ أو استثمار أو بيع، بدلاً من أن يظهر المشهد العام في صورة إعلانات متفرقة لا يجمعها سياق معلن.
هذا لا يعني افتراض سوء نية أو إساءة إدارة، فقد تكون هذه القرارات بالفعل جزءًا من مسار تحول استثماري مدروس تسير عليه الجمعية بهدوء دون أن تُبرز تفاصيله بشكل كافٍ للجمهور، وفي هذه الحالة يستحق المجلس أن يوضح ذلك بدل أن يترك المجال للتأويل. وقد تكون في المقابل استجابات متفرقة لظروف تشغيلية متلاحقة دون إطار استراتيجي جامع، وفي هذه الحالة فإن مراجعة النهج تصبح ضرورة قبل أن تتحول عبارة "للبيع بالمزايدة" إلى الوسيلة الأسهل للتعامل مع كل أصل يصعب إدارته، بدل أن تكون عبارة "مشروع استثماري جديد" هي الخيار الأول.
ما يحتاجه المشتركون وأهالي صفوى ليس تبريرًا منفصلاً لكل قرار بيع أو تأجير، بل صورة شاملة توضح حجم أصول الجمعية الحالية، وما بيع منها خلال السنوات الماضية، وقيمة العوائد الناتجة عن ذلك، ووجهة إعادة استثمار هذه الأموال، والعائد السنوي الحالي لمحفظة الجمعية الاستثمارية، وخطة المجلس لتنمية هذه الأصول حتى نهاية دورته الحالية. متى توفرت هذه الصورة، يصبح بإمكان المجتمع أن يقيّم الأداء بموضوعية، سواء جاء التقييم في صالح المجلس أو في غير صالحه. فالأصول التي بناها المجتمع عبر أجيال ليست أرقامًا صامتة في دفاتر الجمعية، بل أمانة تنتقل من جيل إلى جيل، ومسؤولية من يستلمها أن يسلّمها لمن بعده بقيمة أكبر وأثر أوسع، لا أقل.